

Wie sehen die derzeit zuverlässigsten globalen Plastikdaten aus?
Im Jahr 2025 veröffentlichte ein Forschungsteam der Tsinghua-Universität eine Studie in der Nature-nahen Fachzeitschrift Communications Earth & Environment, in der systematisch Daten zur Produktion, zum Handel und zur Entsorgung von Kunststoffabfällen in der gesamten globalen Kunststofflieferkette überprüft wurden, die die gesamte Kette von fossilen Rohstoffen bis zur endgültigen Entsorgung abdeckte. Dies ist derzeit die größte bekannte und vollständigste quantitative Analyse globaler Kunststoffströme.
[Hintergrund] Über das Team hinter diesem Artikel
Der korrespondierende Autor des Papiers ist ein wissenschaftlicher Mitarbeiter an der School of Environment der Tsinghua-Universität, der sich seit langem dem Bereich fester Abfälle und Plastikverschmutzung widmet. Ihre Forschung umfasst den Handel mit Kunststoffabfällen, Ökobilanzen und Strategien zur Kreislaufwirtschaft.
Der zweite Autor ist ordentlicher Professor und Doktorvater an der School of Environment der Tsinghua-Universität, Gewinner des zweiten Preises des National Science and Technology Progress Award (2016) und fungiert derzeit als Exekutivdirektor des Baseler Konventions-Regionalzentrums für Asien und den Pazifik des Umweltprogramms der Vereinten Nationen (UNEP) und des Stockholmer Konventions-Regionalzentrums für Asien und den Pazifik. Sie vertreten die chinesische Regierung seit langem in technischen Verhandlungen im Rahmen internationaler Umweltübereinkommen wie der Basler Konvention und der Stockholmer Konvention und sind einer der wichtigsten Experten im Bereich der globalen Abfall- und Chemikalienpolitik.
Das Team hat auch mehrere internationale Forschungsprojekte durchgeführt, darunter die UNEP-Analyse der Auswirkungen zwischenstaatlicher Verhandlungen zur Plastikverschmutzung und die technischen Richtlinien zu Plastikmüll im Rahmen des Basler Übereinkommens. Ihre Forschungsergebnisse unterstützen direkt den Verhandlungsprozess des globalen Kunststoffabkommens.
Das Referenzjahr für dieses Papier ist 2022. Wenn man es im Jahr 2026 liest, könnten einige das Gefühl haben, dass die „Daten veraltet sind“. Zwei Punkte sind jedoch erwähnenswert.
Erstens sind Studien, die die gesamten Materialflüsse der globalen Lieferkette für Kunststoff abdecken, äußerst selten. Die repräsentativste frühere Arbeit stammt von Geyer et al. mit Daten bis 2015. Diese 2025 veröffentlichte Studie der Tsinghua-Universität ist derzeit die umfassendste und aktuellste quantitative Analyse der globalen Kunststofflieferkette, die bekannt ist.
Zweitens verfügt die globale Kunststoffindustrie über ein enormes Ausgangsvolumen und eine stabile Struktur. Ohne erhebliche externe Schocks (z. B. die formelle Durchsetzung und Umsetzung eines globalen Plastikabkommens) ändern sich Kernindikatoren wie Produktionsmuster, Handelsströme und Abfallentsorgungsquoten typischerweise nur in einem begrenzten Bereich. Daher bietet dieser Datensatz immer noch einen starken Referenzwert für das Verständnis der aktuellen Lage der Branche.
Das Forschungsteam integrierte Handelsdaten aus mehreren Quellen wie UN Comtrade (566 HS-Codes), um ein Materialflussmodell zu erstellen, das die gesamte Kette von „Rohstoffen → Produktion → Handel → Abfallentsorgung“ abdeckt. Im Folgenden finden Sie die Kerndaten und Erkenntnisse der Studie, dargestellt in der Reihenfolge der Lieferkette.
Rohstoffe und Produktion: 98 % sind auf fossile Brennstoffe angewiesen, wobei China die größte Variable ist
Im Jahr 2022 erreichte die weltweite Kunststoffproduktion 400 Millionen Tonnen, davon entfielen 362 Millionen Tonnen auf Neuharz und etwa 38 Millionen Tonnen auf recycelten Kunststoff aus der mechanischen Verwertung.
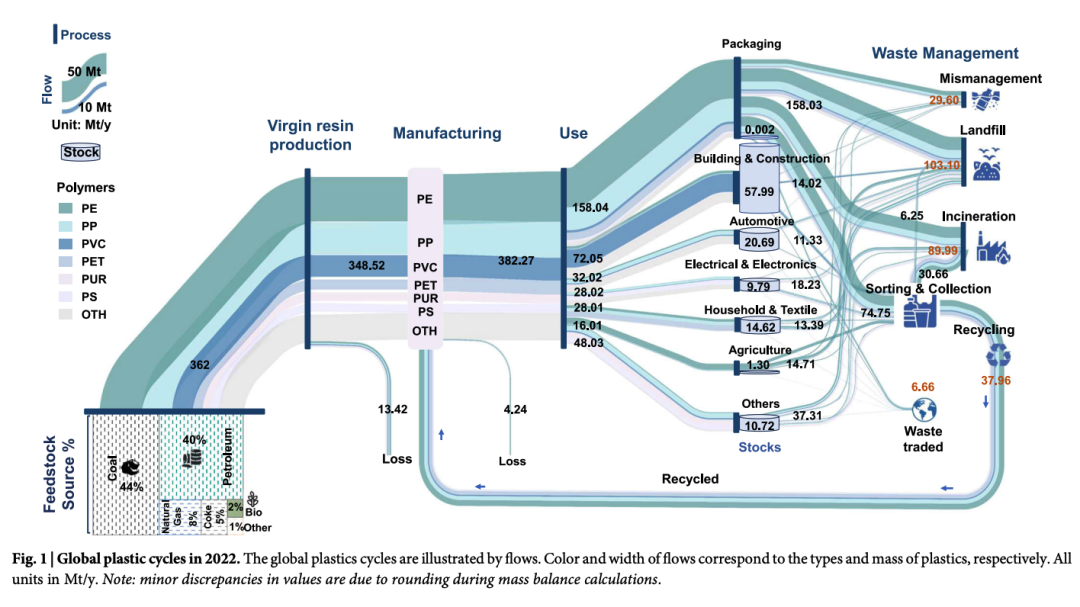
Was die Rohstoffquellen angeht, stammen 98 % der Neukunststoffe aus fossilen Brennstoffen, wobei sich 44 % auf Kohle, 40 % auf Öl, 8 % auf Erdgas, 5 % auf Koks und 1 % auf andere Brennstoffe verteilen. Bio-Kunststoffe machen nur 2 % aus.
Der Grund dafür, dass Kohle 44 % ausmacht, liegt hauptsächlich in China. China ist der größte Kohleverbraucher der Welt, und die Kohlechemie spielt bei der Kunststoffproduktion eine wichtige Rolle. Darüber hinaus verbraucht die chemische Industrie Chinas etwa 15 % des gesamten Ölverbrauchs des Landes.
Gemessen am Produktionsumfang ist China der weltweit größte Kunststoffproduzent und macht 32 % der weltweiten Produktion aus, gefolgt von anderen asiatischen Regionen (15 %), den Vereinigten Staaten (14 %), den 28 EU-Ländern (14 %), dem Nahen Osten (5 %) und Indien (5 %).
Nach Polymertyp ist PE (Polyethylen) mit einem Anteil von 26 % an der weltweiten Produktion der größte Hersteller, gefolgt von PP (19 %), PVC (13 %), PS (5 %), PUR (5 %) und PET (2 %).
In der Herstellungs- und Verarbeitungsphase sind weltweit 348,52 Millionen Tonnen Neukunststoffe in die Verarbeitungsphase gelangt. Einschließlich recycelter Kunststoffe belaufen sich die gesamten Produktionsinvestitionen auf etwa 386,41 Millionen Tonnen, wobei die Produktionsverluste etwa 4,24 Millionen Tonnen betragen.
Endanwendungen: Verpackungen dominieren den Markt mit dem größten Baubestand
Im Jahr 2022 gelangten insgesamt 382,12 Millionen Tonnen Kunststoff in die Nutzungsphase, die sich wie folgt verteilen:
Verpackung: 158,04 Millionen Tonnen (44 %) und damit größter Anwendungsbereich
Baugewerbe und Konstruktion: 72,05 Millionen Tonnen (18 %)
Automobile: 32,02 Millionen Tonnen (8 %)
Elektrik und Elektronik: 28,02 Millionen Tonnen (7 %)
Heim & Textilien: 28,01 Millionen Tonnen (7 %)
Landwirtschaft: 16,01 Millionen Tonnen (4 %)
Andere: 48,03 Millionen Tonnen (12 %)
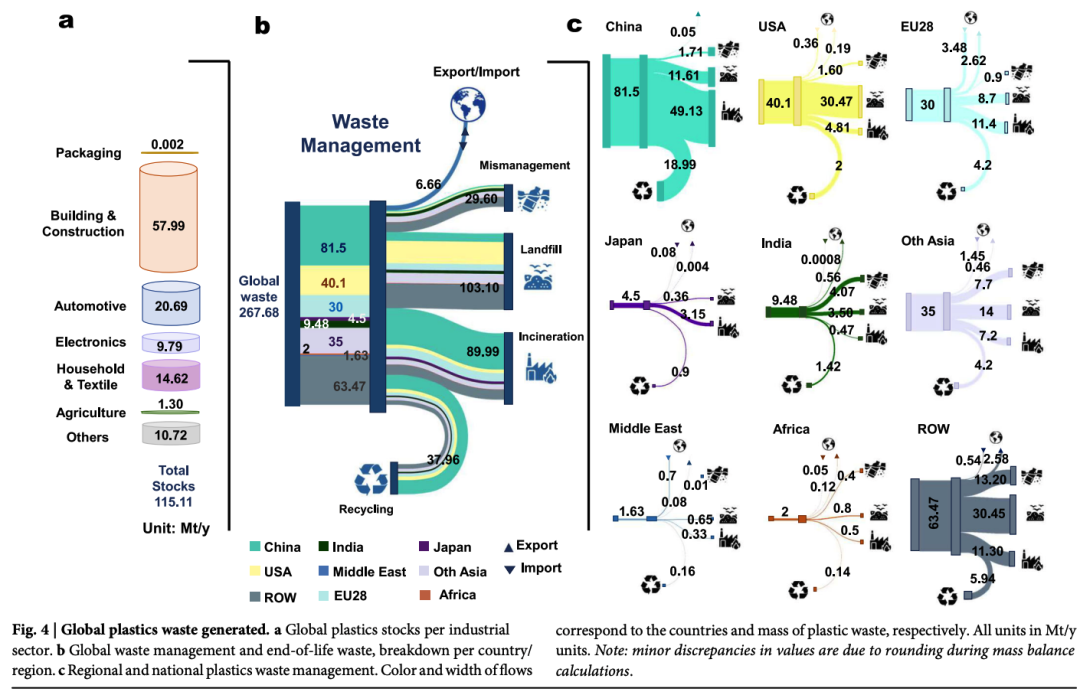
In Bezug auf den Bestand schätzt die Studie, dass der weltweit verwendete Kunststoffbestand etwa 115 Millionen Tonnen beträgt. Unter ihnen verfügt der Bausektor mit einem Anteil von 50 % über den größten Bestand, was in direktem Zusammenhang mit der langen Lebensdauer der Produkte in diesem Bereich steht; Als nächstes folgten Automobile (18 %), Haushaltswaren und Textilien (13 %) sowie Elektro- und Elektronikgeräte (9 %). Der Lagerbestand im Verpackungssektor ist mit nur 2.000 Tonnen äußerst gering.-Dies liegt daran, dass Verpackungsprodukte einen sehr kurzen Nutzungszyklus haben, in der Regel innerhalb desselben Jahres produziert und entsorgt werden und es nahezu keine Anhäufung von Lagerbeständen über mehrere Jahre hinweg gibt. Der landwirtschaftliche Bestand beträgt etwa 1,3 Millionen Tonnen, was etwa 1 % ausmacht.
Welthandel: Gesamtumfang 437 Millionen Tonnen, mit China und der EU als Kernknoten
Im Jahr 2022 erreichte der weltweite Kunststoffhandel 436,66 Millionen Tonnen. Die Studie kategorisiert den Handel nach Lieferkettenstufen
Rohstoffhandel (71 Millionen Tonnen)
Die 28 Länder der EU sind die größten Rohstoffexporteure (31 %), gefolgt von anderen asiatischen Regionen (26 %) und den Vereinigten Staaten (14 %).
Die größten Importeure sind China (31 %) und die 28 EU-Länder (30 %). Die EU gehört sowohl beim Import- als auch beim Exportvolumen zu den Spitzenreitern, was zum Teil auf den intra-regionalen Handel und den Re-handel zurückzuführen ist.
Zusatzstoffhandel (30 Millionen Tonnen)
China ist der größte Exporteur von Zusatzstoffen (23 %), gefolgt von der Europäischen Union (22 %), anderen asiatischen Regionen (18 %), den Vereinigten Staaten (16 %) und dem Nahen Osten (13 %).
Primärer Kunststoffhandel (152 Millionen Tonnen)
Andere asiatische Regionen sind die größten Exporteure (51,55 Millionen Tonnen, 32 %), gefolgt von der EU (44,17 Millionen Tonnen) und den Vereinigten Staaten (20,34 Millionen Tonnen).
Vorleistungsgüterhandel (insgesamt 66 Millionen Tonnen)
Dazu gehören zwei Kategorien: Zwischenprodukte aus Kunststoffen (47 Millionen Tonnen) und Zwischenprodukte (19 Millionen Tonnen). Die EU ist der größte Exporteur von Zwischenprodukten (15,07 Millionen Tonnen), dicht gefolgt von China (14,21 Millionen Tonnen).
Endprodukthandel (111 Millionen Tonnen)
Dies ist das größte Glied in der gesamten Lieferkette mit dem höchsten Handelsvolumen. China lag bei den Exporten mit 44,25 Millionen Tonnen an erster Stelle und machte 45 % der weltweiten Endproduktexporte aus, gefolgt von anderen asiatischen Regionen (21 %) und der Europäischen Union (18 %). Der größte Importeur ist die Europäische Union (35 %), gefolgt von den Vereinigten Staaten (20 %), anderen asiatischen Regionen (14 %) und dem Rest des Landes (13 %).
Handel mit Kunststoffabfällen (6,66 Millionen Tonnen)
Chinas Verbot der Einfuhr „ausländischer Abfälle“ im Jahr 2018 hat diese Situation grundlegend verändert. Zuvor war China 25 Jahre in Folge der weltweit größte Importeur von Kunststoffabfällen. Nach der Umsetzung des Verbots wurden die 28 EU-Länder im Jahr 2022 mit Importen von insgesamt 3,48 Millionen Tonnen und Exporten von insgesamt 2,62 Millionen Tonnen zu den weltweit größten Nettoimporteuren von Kunststoffabfällen. Innerhalb der EU entfallen allein auf die Niederlande 23 % der Gesamtimporte der Region, wobei Deutschland, Belgien und Österreich die wichtigsten Importeure und Exporteure sind.
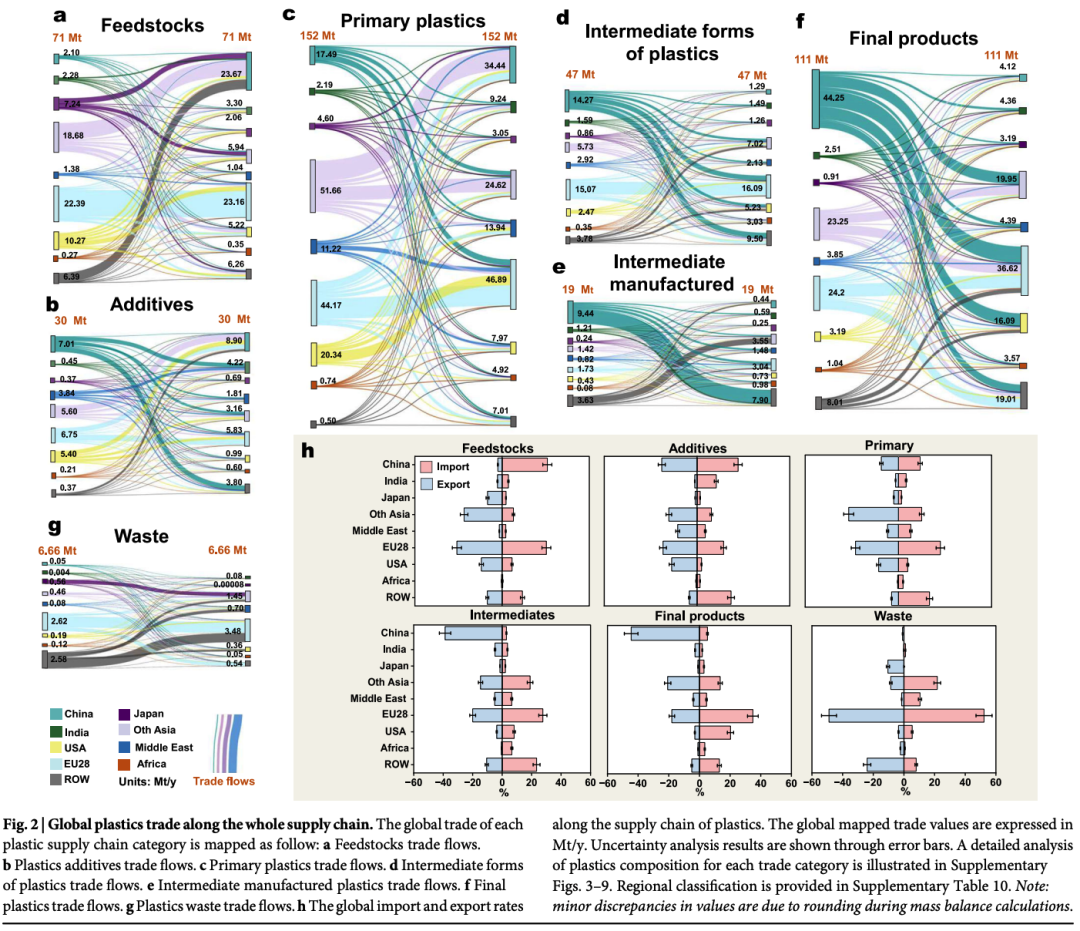
Derzeit verzeichnet Südostasien einen großen Zustrom von Kunststoffabfällen, während andere asiatische Regionen (1,45 Millionen Tonnen) nach der Europäischen Union die zweitgrößten Importeure sind. Innerhalb Südostasiens hat Malaysia das höchste Importvolumen (24 % der regionalen Importe), gefolgt von Vietnam (21 %), Indonesien (13 %) und Thailand (12 %).
Konsummuster: Gesamtmenge und Pro-Kopf zeigen zwei völlig unterschiedliche Rankings.
Gemessen am Gesamtverbrauch ist China der weltweit größte Kunststoffverbraucher (20 %), gefolgt von den Vereinigten Staaten (18 %), der Europäischen Union (16 %), anderen asiatischen Regionen (12 %), dem Nahen Osten (7 %), Indien (6 %), Afrika (5 %) und Japan (4 %).
Doch beim Pro-Kopf-Verbrauch ist die Rangfolge grundsätzlich umgekehrt:
Die Vereinigten Staaten sind mit 216 kg pro Person am höchsten, wobei Kunststoffe etwa 12 % des Siedlungsabfalls in den USA ausmachen und Kunststoffbehälter und -verpackungen die Hauptabfallquellen darstellen.
In Japan beträgt das Gewicht 129 kg pro Person.
Die EU beträgt 86.6 kg pro Person.
Untersuchungen zeigen, dass sich die geografische Verteilung der Kunststoffproduktion und des Kunststoffverbrauchs, gemessen am Gesamtvolumen, stark überschneidet, was auf eine klare Kopplung von „lokaler Produktion-lokalem Verbrauch“ hindeutet. Bereinigt um Pro-Kopf-Daten ist diese Kopplung jedoch unterbrochen: In Regionen mit kleiner Bevölkerung, aber starken Produktionskapazitäten ist die Pro-Kopf-Produktion deutlich höher als der Pro-Kopf-Verbrauch; In dicht besiedelten Regionen ist das Gegenteil der Fall.
Abfallmanagement: Große globale Unterschiede, Recyclingquoten stagnieren lange.
Im Jahr 2022 erzeugte die Welt 267,68 Millionen Tonnen Plastikmüll.
Nach regionaler Verteilung: China erzeugte 81,5 Millionen Tonnen (30 %), die Vereinigten Staaten 40,1 Millionen Tonnen, andere asiatische Regionen 35 Millionen Tonnen, die EU 30 Millionen Tonnen, Indien 9,48 Millionen Tonnen und die übrigen Regionen 63,47 Millionen Tonnen.
Globale Muster der Abfallentsorgung.
|
处置方式 |
全球总量 |
占比 |
|---|---|---|
|
填埋 |
1.0337亿吨 |
40% |
|
焚烧 |
8999万吨 |
34% |
|
回收 |
3796万吨 |
9% |
|
不当处置 |
2960万吨 |
11% |
Obwohl die Deponierung nach wie vor die Hauptmethode bleibt, ist sie im Vergleich zu historischen Daten deutlich zurückgegangen (von Geyer et al. auf 79 % geschätzt), was vor allem auf den politischen Wandel Chinas zurückzuführen ist.
Merkmale der Abfallwirtschaft in großen Volkswirtschaften
China: Die Verbrennungsrate beträgt 60 % (49,13 Millionen Tonnen), die Deponierungsrate beträgt nur 14 % (11,61 Millionen Tonnen) und die Rate der unsachgemäßen Entsorgung beträgt 2 % (1,71 Millionen Tonnen). Chinas Ziel ist es, bis 2023 eine „Null-Deponie“ für städtischen Hausmüll zu erreichen. Bis September 2022 wurden landesweit 811 Müllverbrennungsanlagen gebaut.
Japan: Die Verbrennungsrate ist mit 70 % (3,15 Millionen Tonnen) die höchste der Welt, die Deponierungsrate liegt bei 8 % und die Recyclingrate bei etwa 20 %. Dies steht in direktem Zusammenhang mit den begrenzten Landressourcen Japans, den strengen Abfallentsorgungsvorschriften und der fortschrittlichen Verbrennungstechnologie.
Europäische Union: Die Deponiequote beträgt 29 % (8,7 Millionen Tonnen), die Verbrennungsquote 38 % und die unsachgemäße Entsorgungsquote 3 %. Die hohe Verbrennungsrate in der EU steht in engem Zusammenhang mit ihrer Politik zur Energierückgewinnung und zur Energieumwandlung von Abfällen-.
Vereinigte Staaten: Die Deponiequote beträgt bis zu 76 % (30,47 Millionen Tonnen), die Verbrennungsquote 12 %, die unsachgemäße Entsorgungsquote 4 % und die Recyclingquote nur 5 %. Studien deuten darauf hin, dass die Recyclingquote in den USA seit 9 % im Jahr 2015 deutlich gesunken ist. Nachdem China die Einfuhr von Kunststoffabfällen verboten hatte, wurde der größte Abfallexportkanal der USA abgeschnitten, was schwerwiegende Auswirkungen auf das heimische Recyclingsystem hatte. Prognosen zeigen, dass der Plastikmüll in den USA bis 2050 auf 86 Millionen Tonnen ansteigen wird.
Afrika: Die durchschnittliche Recyclingquote liegt bei etwa 7 %, aber wenn man das informelle Recycling (Müllsammler) mit einbezieht, kann der tatsächliche Anteil höher sein. Unzureichende Abfallsammelinfrastruktur und hohe Quoten unsachgemäßer Entsorgung sind große Probleme.
Gründe für die langfristige Stagnation der globalen Recyclingquoten
Die Forschung fasst die folgenden Punkte zusammen:
Erstens ist die Vielfalt der Kunststoffe komplex und enthält viele verschiedene Arten, Spezifikationen und Zusatzstoffe, was das Sortieren und Verarbeiten schwierig macht;
Zweitens verringern Verunreinigungen wie Lebensmittelreste und Etiketten die Qualität recycelter Materialien.
Drittens ist der Preis für Neukunststoffe aufgrund von Ölpreisschwankungen oft niedriger als für recycelten Kunststoff, was Recyclinginvestitionen wirtschaftlich abschreckt.
Viertens mangelt es Produkten bereits in der Designphase an Überlegungen zur Recyclingfähigkeit, und einige Produkte enthalten verbotene Zusatzstoffe, sodass sie praktisch nicht recycelt werden können.