


Die Verpackungs- und Druckbranche wird in einer größeren Umgestaltung mit Insolvenzanträgen und Nicht -Insolvenzabstörungen in fast 13 Jahren ein neues Höchststand erreicht!
In den letzten vierzehn Jahren hat GAA (Grafikberatung) Fusionen und Akquisitionen in mehreren Geschäftsbereichen kontinuierlich aufgezeichnet und kommentiert, die sich auf die Verpackungs- und Druckbranche konzentrieren, mit Schwerpunkt auf kommerziellen Drucken, Verpackungen (Etiketten, Faltpapierboxen, flexibler Verpackung) und großer Format -Printmarkte. Jedes Jahr August überprüfen wir die Transaktionsmerkmale der letzten 12 Monate, um die zukünftige Richtung der Branche zu bestimmen: Welche Segmente von Fusionen und Akquisitionen nehmen zu oder ab? Wie hat sich die dominante Logik des Käufers, der die Akquisition abgeschlossen hat, geändert? Erweitert es das Netzwerk oder integriert es? Welche Erkenntnisse bieten sie potenzielle Handelsaktivitäten in zukünftigen Segmenten?
Die allgemeine Schlussfolgerung für dieses Jahr ist, dass die Anzahl der Fusionen und Akquisitionen stabil geblieben ist, die Sichtbarkeit jedoch zurückgegangen ist. Obwohl die Gesamtleistung der US-Wirtschaft im vergangenen Jahr robust war (mit moderaten Zinserhöhungen zur Eindämmung der Inflation), sind die Anzeichen einer "ungleichmäßigen Spur" um den Herbst 2024 zugenommen- Insolvenzanträge und Nicht-Bankrottschließungen sind im Mundbesitzer der geschwächten Nachfrage geworden. Der signifikante Anstieg des Konsultationsvolumens für das "besondere Umstände" von GAA in den letzten Monaten bestätigt indirekt den Trend zur Ausbreitung des Geschäftsdrucks.
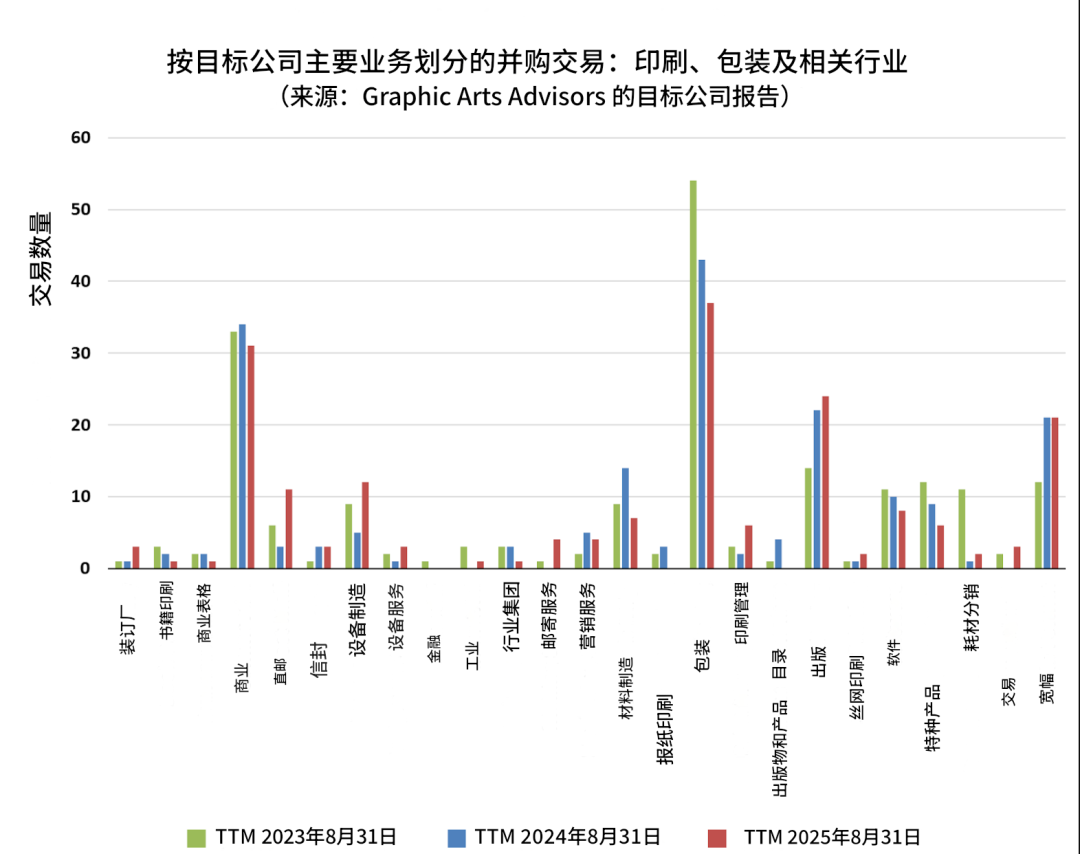
Auf Rhythmusebene zeigt eine dreimonatige Rolling-Beobachtung von Handelsankündigungen innerhalb des Jahres, dass sie im Januar ihren Höhepunkt erreicht und im Juli August ausgeschaltet wurde. Von diesem Jahr bis zur Gegenwart bleibt die gesamte Handelsaktivität stabil. In Bezug auf das Transaktionsvolumen und die Verteilung hat die Branche in den letzten 12 Monaten insgesamt 191 bemerkenswerte M & A -Transaktionen verzeichnet. Im Vergleich zum vorherigen statistischen Zyklus stieg es nur geringfügig um 1,1% und ist im Jahr 2022 immer noch niedriger als der Höhepunkt von 12,4%. Seit der Veröffentlichung der jährlichen Überprüfung im Jahr 2016 liegt das aktuelle absolute Handelsvolumen nahezu niedrig.
01
Kommerzieller Druck: Der Anteil der Fusionen und Akquisitionen nimmt zu, und das externe neue Kapital ist vorsichtig
Das Gesamttransaktionsvolumen des kommerziellen Drucks ist stabil, aber wenn die Struktur abgebaut wird, ist es zu erkennen, dass das Drucksignal verstärkt: Der Anteil der Fusionen und Akquisitionen ist auf 42% gestiegen (31,3% in 2023; 26,5% in 2024), was signifikant zunimmt. Zusammenführungsbasierte Akquisitionen verlegen in der Regel die Kunden des Verkäufers in die Produktionslinie des Käufers, wobei der Käufer keinen Handel oder andere Schulden übernimmt und selektiv die erforderliche oder ideale Ausrüstung erhält. Ein Anstieg des Verhältnisses zeigt häufig eine Überkapazität und einen verstärkten Finanzdruck sowie einen Rückgang der Käufer, die bereit sind, die Fabrikkonsolidierungsoperationen zu übernehmen, oder Verkäufer, die langfristige Betriebsverluste erlebt haben.
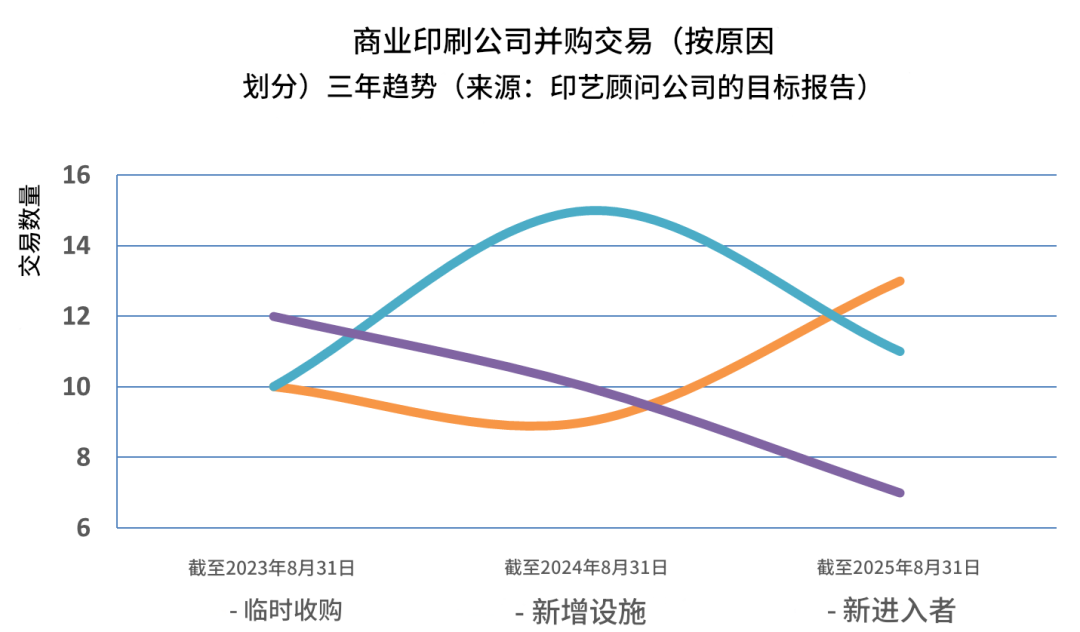
Der Erwerb ganzer Pflanzen zur Aufrechterhaltung der Operationen ist zurückgegangen. Im vergangenen Jahr gab es insgesamt 18 Fälle von "Aufrechterhaltung der ursprünglichen Fabrikoperationen nach dem Erwerb" im kommerziellen Druck, von denen 11 Käufer hinzufügen, die Filialen/Produktionslinien hinzufügen, und 7 wurden von neuen Teilnehmern abgeschlossen. Es ist erwähnenswert, dass unter den 7 neuen Teilnehmern, 6 kleine Franchise -Läden erworben hat, und der 7. ein kommerzielles Druckunternehmen erwarb, das ebenfalls fotokopiert. Nach Ausschluss der kleinsten Ladengeschäfte zog der gewerbliche Druck keine neuen externen Investoren an.
In Bezug auf die Motivation und Integration von Käufern und Branchen -Integration unter verschiedenen Faktoren wie "regionaler Expansion", "neuen Dienstleistungen" und "Private -Equity -Beteiligung" sind neue Dienste die am häufigsten genannte Transaktionsmotivation: Mail -Service -Unternehmen geben über Akquisitionen (typische horizontale Integration). Professional Magazine Publishers erwerben kommerzielle Druckereien. Eine kommerzielle Druckerei wurde aufgrund seines aufstrebenden Faltpapierboxgeschäfts übernommen.
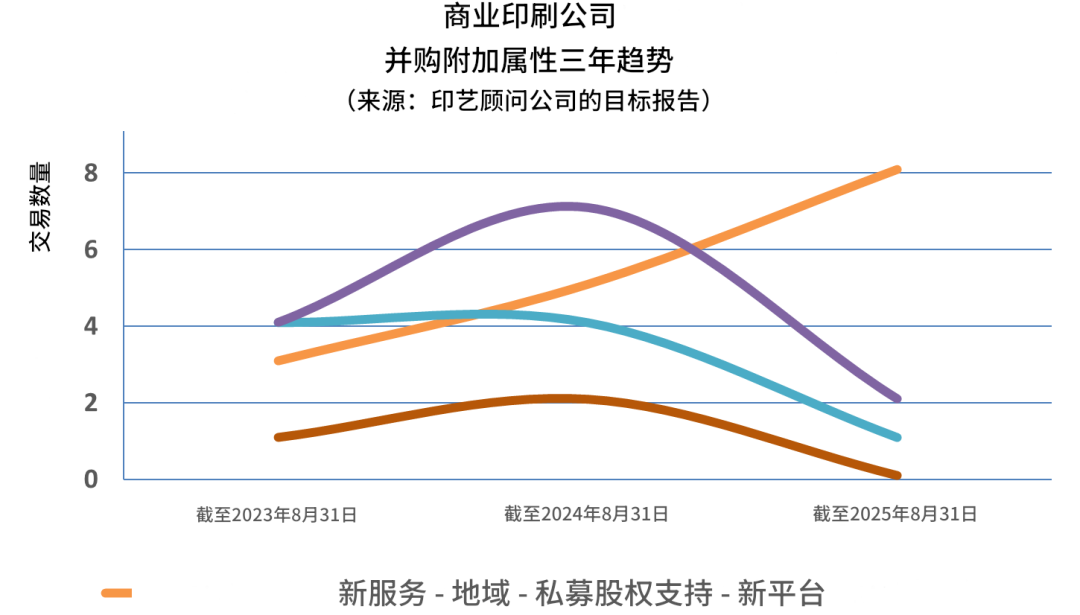
Viele Hausbesitzer erinnern sich, dass ihre Leistung im Jahr 2022 "hervorragend" war, und einige Unternehmen blieben 2023 stark, schwächten jedoch von 2023 bis 2024 und machten 2025 noch "schwieriger". Die Beschwerden über Arbeitskräftemangel sind erheblich verringert, aber qualifizierte Betreiber von Simulationsmaschinen sind immer noch schwer zu finden. Die Probleme im Zusammenhang mit der Papierversorgung sind im Grunde verschwunden, und das hohe Inventar in der frühen Phase wurde verdaut. Die Preisleistung insgesamt „kehrt an den Käufer zurück“ zurück. Das Interesse des Private -Equity am gewerblichen Drucks hat sich erheblich abgekühlt, ohne dass im vergangenen Jahr keine neuen Private Equity -unterstützten Plattformprojekte angekündigt wurden. Obwohl es vor Covid-19 nicht in die "Kapitalkältezeit" zurückgekehrt ist, war es der Konsens.
Zu den repräsentativen Transaktionen gehören Drummond (Hauptsitz in Jacksonville, Florida), die Tucker Casbury Printing Company in Atlanta und New London Communications erwerben, um seinen Einfluss in der südöstlichen Region durch ein Dual -Standort -Layout zu stärken. Dies ist ein typisches Beispiel für die regionale Integrationsstrategie (anstelle der nationalen Integration), bei der ausgewählte städtische Gebiete durch operative Akquisitionen sowie Fusionen und Übernahmen stetig gestärkt werden.
02
Verpackungsindustrie: Noch am aktivsten, aber seine Popularität hat zurückgegangen. Tag -Kühlung, stabiler Anteil des Private Equity
Der Verpackungsmarkt war seit fünf aufeinanderfolgenden Jahren das aktivste Segment, aber die Anzahl der öffentlichen Transaktionen hat in den letzten zwei Jahren zurückgegangen. Der Etikettendruck bleibt stabil, hat jedoch in den letzten 12 Monaten nur 16 Transaktionen signifikant abgekühlt, verglichen mit 29 Transaktionen in 2021 und 41 Transaktionen im Jahr 2022 (angetrieben von Private Equity zu diesem Zeitpunkt). Die Kaufmenge an Wellpapier- und Faltpapierboxen ist im Vergleich zum Vorjahr verringert.
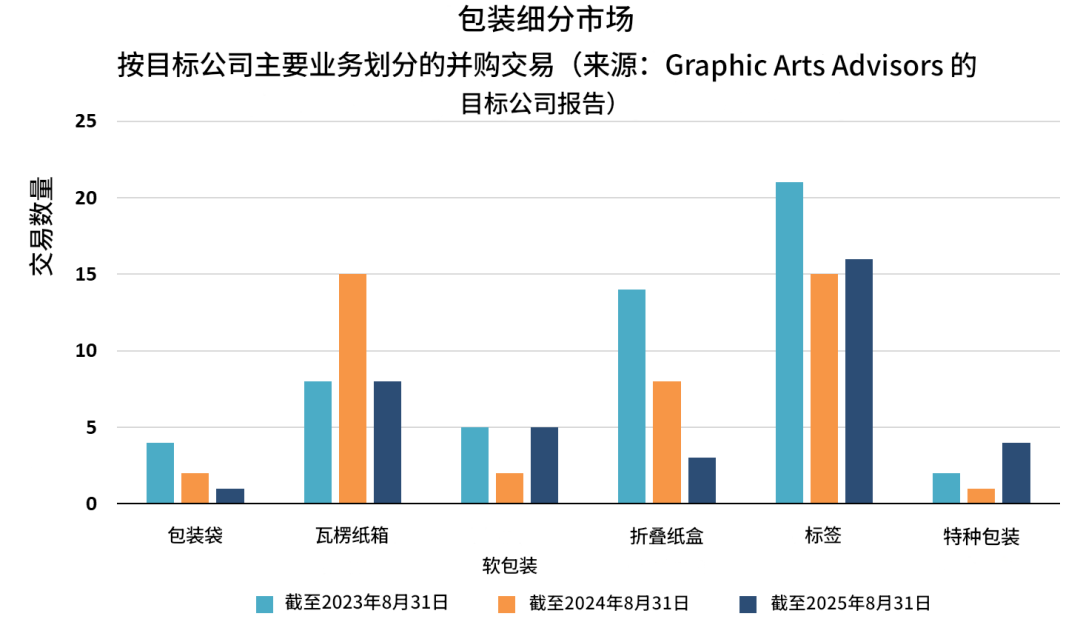
Aus der Sicht der Transaktionsstruktur und der Motive der 37 in den letzten 12 Monaten verzeichneten Verpackungstransaktionen war nur 1 eine Übernahme im Zusammenarbeitungsstil (Käufer Meyers fusionierte eine alte Faltbox -Fabrik in einem nahezu bestehenden Fabrik in der Nähe; der Käufer hat im letzten Jahr auch eine ähnliche Fusion gemacht). Die meisten Käufer betonen, dass das Hinzufügen neuer Produktionskapazitäten/-anlagen und die Erweiterung der geografischen Abdeckung wichtige Treiber für die Akquisition sind. Private Equity nahm an 19 Transaktionen beteiligt, die 51%gegenüber dem Vorjahr unverändert waren. Sieben neue Teilnehmer traten auf den Markt, von denen drei eine brandneue Plattform bauten. Die Bedeutung der regionalen Expansion als Kerntriebkraft ist im Vergleich zu den Vorjahren zurückgegangen.
In Bezug auf den Einfluss wird die Reihe von Maßnahmen, die vom internationalen Papier zum Erwerb von DESMA ergriffen wurden, als enorme Auswirkungen angesehen. Nach der Intervention der internationalen Zeitung in dem von Mengdi Desma erzielten Deal hat die Europäische Kommission darum gebeten, dass die internationale Zeitung fünf europäische Fabriken an die deutsche Parmgruppe verkauft. Anschließend kündigte International Paper die Schließung von 18 Fabriken in den Vereinigten Staaten an, seine globale Positionierung auf dem Verpackungssubstratmarkt neu zu verändern. Die meisten der im vergangenen Jahr offengelegten Schließungen beziehen sich auf das DESMA -System (Karton, Wellblech/Kartons).
Aus der Sicht der Gesundheit zeigt die Gesamtverpackung eine negative Korrelation von "mehr Transaktionen und weniger Schließungen", was darauf hinweist, dass das Verkäuferumfeld im Hintergrund der kontinuierlichen Integration immer noch gesund ist und die Bewertung relativ fest ist.
03
Großformat und verwandte digitale Produkte: reif und stabil und der Aufstieg der Erfahrungsgrafiken
Um die Differenzierung von groß angelegten Branchen darzustellen, werden sie in Einzelhandelsdisplays (hauptsächlich kommerzielle Ausstellungen und Ausstellungsgeräte), großflächige Grafiken (Ereignis, architektonische, experimentelle Grafik), Flottengrafiken (Transportfahrzeugkörperfilm usw.), Banner und Display-Boards (allgemeine großqualifizierte Ausgangsdienste) unterteilt.
Erstens verlagert sich die Differenzierung von einem "First Mover-Vorteil" zu "Online-Direktvertriebsfähigkeit, Planungs- und Installationsfähigkeit sowie Wertschöpfungsanwendungen (z. B. Leinwanddrucken von Home/Office Decoration). Zweitens beschleunigen experimentelle Grafiken ihren Anstieg als aufkommende Kategorie. Basierend auf einer hochwertigen Grafikproduktion werden sie mit strukturellen Komponenten, audiovisuellen Elementen und verschiedenen Interaktionen überlagert, um immersive Marken-/Unterhaltungserlebnisse zu schaffen.
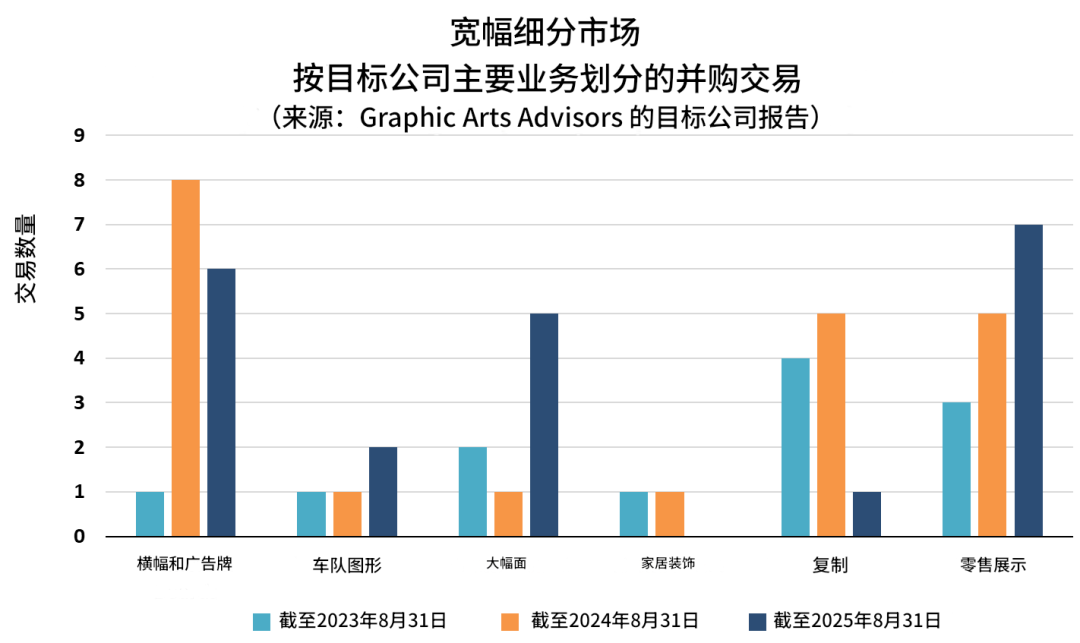
In Bezug auf Handelstrends gab es in den letzten 12 Monaten insgesamt 21 öffentliche Transaktionen in großem Umfang, was dem Vorjahr entspricht. Private Equity ist aktiver, aber es sind keine neuen Plattformen entstanden. Es wird erwartet, dass zukünftige Handelsaktivitäten fortgesetzt werden: Diejenigen, denen die Differenzierung fehlt, werden unter Druck stehen, während die Führungskräfte in Event-/Einzelhandel/Konstruktions-/Erfahrungsstrecken von Finanzinvestoren mit qualitativ hochwertigen Geschäftsmodellen bevorzugt werden.
Repräsentative Transaktionen umfassen den Erwerb von Womela durch Riverside (2024/01); Wasserman erwirbt Blue Media (März 2024; seinen Hauptsitz in Arizona und spezialisiert auf Großformatdruck, Installation und szenenbasiertes Markenaufbau). Moss 'Übernahme von britischen Raketengrafiken (2024/02) ist die repräsentativste Manifestation des Trends zu "Erfahrungsgrafiken". Moss (seinen Hauptsitz in Franklin, Illinois) ist auf Spannungsgewebe -Grafikinstallationen spezialisiert, wobei der Umsatz von mehr als 100 Millionen US -Dollar liegt. Durch kontinuierliche Fusionen und Akquisitionen hat es seine geografischen Umfangs- und Anwendungsgrenzen erweitert, hat sich jedoch immer auf die Spannungsgewebenische konzentriert.
04
Risiko und Warnung: Doppelte Signale von Insolvenz und Schließung
Aus Sicht der Insolvenzanwendungen hat die Zahl mit kleinen und Mikroeinheiten mäßig zugenommen. Der gemäßigte Aufwärtstrend, der im letzten Jahr entstanden ist, dauert in diesem Jahr fort. Bei näherer Prüfung der Daten ist ersichtlich, dass sich viele kleine Unternehmen für Insolvenz von Kapitel 7 (Liquidation) bewerben und einige Eigentümer alternativen Wegen nicht bewusst sind. In dieser Branche ist das Insolvenzverfahren schwierig, es sei denn, es ist ein großes Unternehmen mit einer ausreichenden Größe, um Insolvenzkosten und Kundenprobleme (wie LSC -Kommunikation) standzuhalten. Der praktikablere und priorisiertere Pfad besteht darin, das Vermögens-/Kundenportfolio schnell zu verkaufen und die Schließung von Nicht -Insolvenzabschlüssen umzusetzen.

Der kommerzielle Druck liegt erneut in Konkurszahlen an erster Stelle. Fünf von ihnen kommen aus Direktwerbung. Die am meisten erwartete Insolvenz des Jahres ist jedoch zweifellos Landa Digital Printing Company. Das Unternehmen hat weltweit über 50 Einheiten installiert, wobei jede Einheit rund 3,5 Millionen US -Dollar kostet und kumulierte Investitionen in Höhe von über 1,3 Milliarden US -Dollar angemeldet hat. Für installierte Benutzer ist es oberste Priorität, Käufer zu finden, die die Übernahme und die Gewährleistung der kontinuierlichen Versorgung haben. Die jüngste Ankündigung zeigt, dass die Verkaufstransaktion abgeschlossen wurde.
Darüber hinaus sind seit 2012 ein neues Hoch, hauptsächlich aufgrund der Umstrukturierung der Papierindustrie ein neues Hoch. In den letzten 12 Monaten gab es 61 Schließungen ohne Insolvenzfabrik, was einem signifikanten Anstieg gegenüber den 41 Jahren des Vorjahres, dem höchsten seit 2012 (der vorherige Spitzenwert war in den 12 Monaten, die am 31. August 2014 endeten, 57 Schließungen betrug).
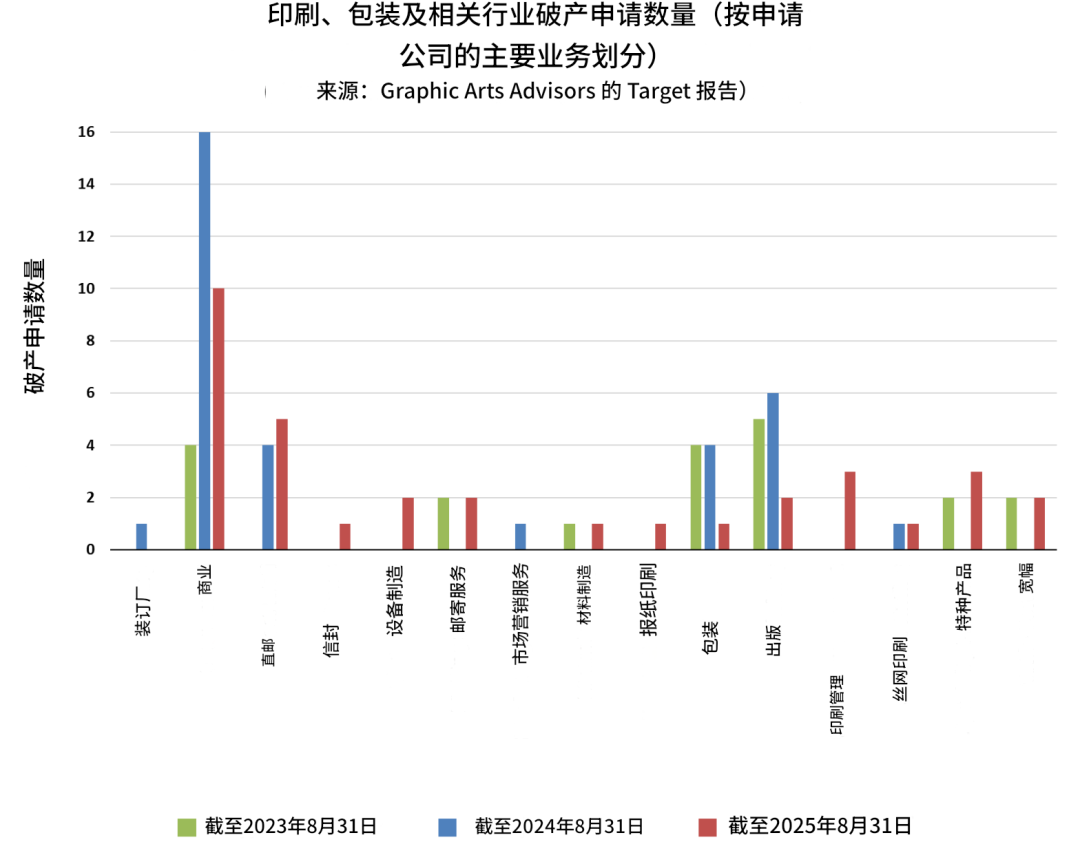
Wenn man es ausführlich betrachtet, ist die Gesamtsituation nicht trostlos, hauptsächlich aufgrund der strukturellen Umstrukturierung der Papierindustrie: Die Schließung von Papierfabriken hat zum Rückzug der verwandten Kartonfabriken zum Ketten geführt, insbesondere zur Stromlinien der Produktionskapazität in den USA durch die internationale Papierindustrie, die diesen Trend beschleunigt hat. Die Produktionskapazität des Zeitungsdrucks und der damit verbundenen Roll -Offset -Druckwerbung, Werbung, schrumpfen weiter. Die Schließung kommerzieller Bindungsfabriken hat zu einer hohen Anzahl von Schließungen geführt, möglicherweise aufgrund einer geschwächten Nachfrage nach kommerziellem Druck und großen Kunden, die Bindung verlagern, um die Effizienz und die Kostenwettbewerbsfähigkeit zu verbessern. Es ist nicht überraschend, dass die zuständigen Zeitungsdruckfabriken mit der Aufhängung lokaler Gemeindezeitungen synchronisiert sind.
In der "neuen Normalität" wird die Integration verfeinert, und schließlich werden die Fragen der "besten Zeit, um an die Börse zu gehen" und "wenn der Käufer die Transaktion abgeschlossen" beantwortet. Historische Muster zeigen, dass Transaktionen in der Sommerphase tendenziell sinken. Dieses Jahr ist keine Ausnahme: Obwohl die Gesamtstabilität seit Jahresbeginn stabil ist, zeigt das dreimonatige Rolling-Kaliber nach dem Höhepunkt im Januar einen stetigen Rückgang und erreicht einen Tiefpunkt für das Jahr im Juli und August.
Der Boom der Post -Pandemic -Nachfrage ist beendet, die marginalen Auswirkungen von staatlichen Anregungen sind verblasst, die Finanzierung der Zinssätze bleiben hoch, die Preisdisziplin ist zurückgekehrt und die Unsicherheit der Handelspolitik gibt es weiterhin. Die Anpassungsfähigkeit der Besitzer an den "neuen Normalen" hat sich verbessert, aber Optimismus und Vorsicht koexistieren zusammen. Wenn wir von dem aktuellen Gespräch bis zum nächsten Jahr extrapolieren, können mehr Verkäufer in den Markt eintreten; Der Käufer wird umfassendere und nachdenkliche Fusions- und Akquisitionsoptionen haben. Die Verfügbarkeit von Werbeaktionen/Rabatten (z. B. Rabatte, instrumentelle Anreize) kann erhöht werden, was den Abschluss von Transaktionen erleichtert.